Un negocio que nació en el comedor
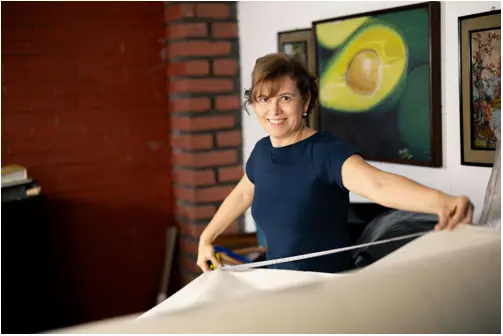
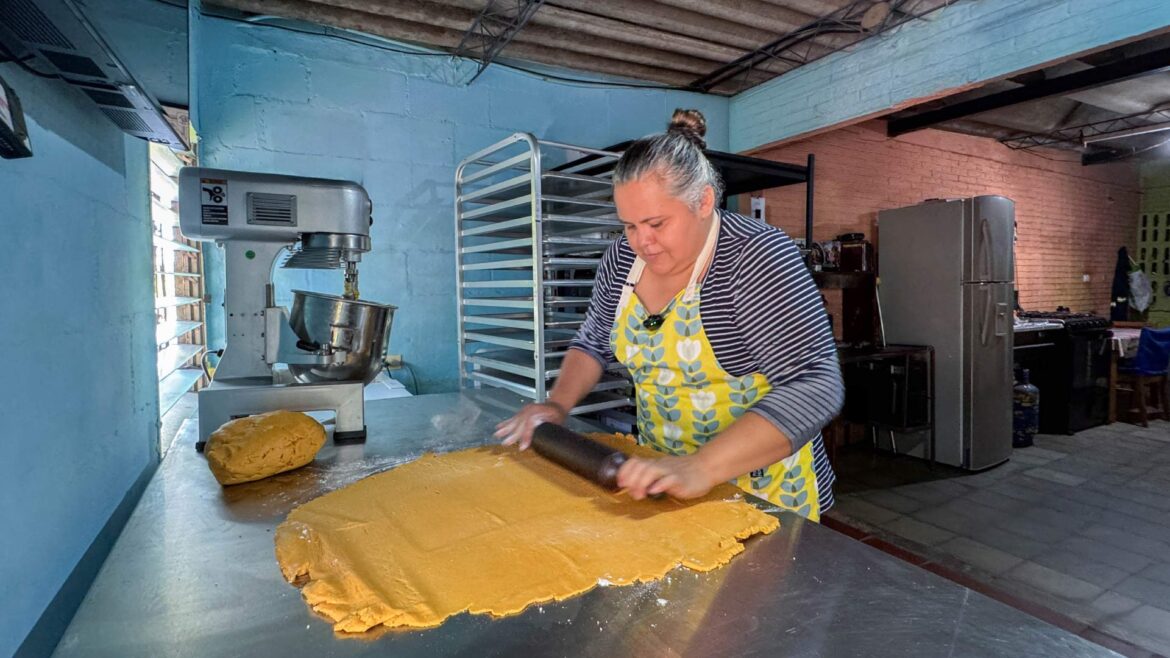
Delicias Chikuqui nació como un proyecto familiar. Su hijo, un joven con autismo, quería ser chef, y un concurso en el que participó les pidió crear un emprendimiento propio. Así comenzaron las galletas pequeñitas que dieron nombre a la marca; hoy Delmira elabora repostería por encargo.
“Mi espacio era la cocina, la estufa y la mesa del comedor”, recuerda. La mesa era pequeña, de madera, y no cumplía con las condiciones que exige la manipulación de alimentos.
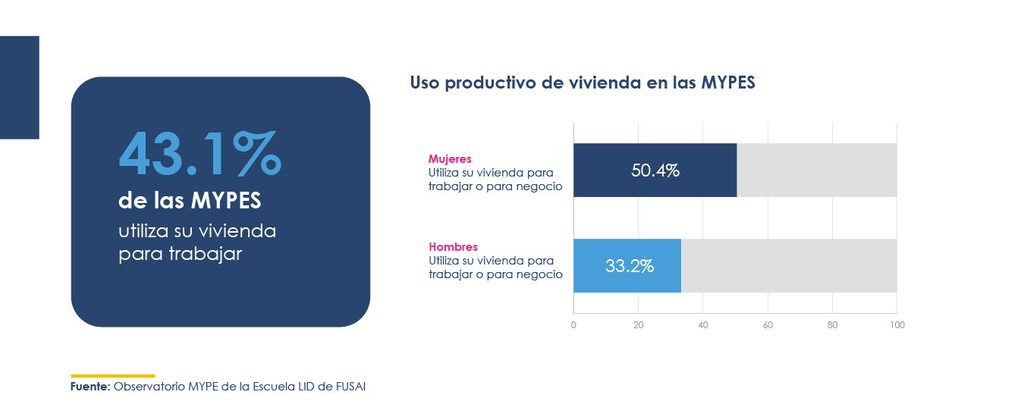
El informe documenta que esta forma de operar es frecuente. Desde la vivienda se produce, se almacena, se vende y se atiende clientela. El uso productivo del hogar supera la mitad entre las MYPE de servicios (54.1 %) y de producción (50.1 %). El estudio llama a este espacio casa-taller: un lugar donde las condiciones de la vivienda también afectan el funcionamiento del negocio.
Un activo que también pone límites
Trabajar desde casa no significa necesariamente vivir o trabajar en malas condiciones. Para muchas MYPE es una forma de ahorrar costos, aprovechar el patrimonio familiar, poner en marcha un negocio con pocos recursos y organizar el trabajo con mayor flexibilidad.
Sin embargo, no pagar el alquiler de un local no significa que el negocio funcione sin costos. Delmira cuenta que algunos clientes le piden rebajas porque prepara sus productos en casa, como si eso los hiciera más baratos. Pero ella también debe pagar agua, electricidad, teléfono e internet, además de los ingredientes y otros gastos de producción. Por eso lleva un control cuidadoso de sus costos, hasta el último “granito de azúcar”. Su argumento es sencillo: aunque trabaje desde su hogar, ofrece un producto de calidad, fresco y elaborado el mismo día, cuyo precio debe cubrir los costos y reconocer el valor de su trabajo.
Ese uso del espacio implicó cambios en la vida familiar. Para separar su área de trabajo de la cocina familiar, sacrificó la sala de convivencia. Ya no puede recibir reuniones familiares ni de su congregación. “Este es el espacio solo para eso, y el otro es para la comida de la familia”, explica. Procura que no se mezclen: “Si no planificamos y organizamos, ¿cómo lo vamos a hacer?”.
Esa tensión aparece en los datos: entre quienes trabajan desde su casa, el 48.8 % considera que las condiciones de su vivienda limitan el crecimiento del negocio.
Las carencias que más pesan
No todas las carencias afectan por igual al negocio. El análisis del Observatorio identifica tres problemas especialmente importantes: no contar con documentos legales de la vivienda, vivir en zonas expuestas a riesgos ambientales y tener una casa cuyas características dificultan el trabajo.
Estos problemas pueden convertirse en obstáculos para hacer crecer el negocio. Por ejemplo, entre quienes trabajan desde una vivienda sin documentación legal, casi siete de cada diez consideran que su casa limita el crecimiento de su empresa. Una proporción similar piensa lo mismo cuando la vivienda está expuesta a riesgos ambientales, mientras que entre quienes habitan casas con condiciones inadecuadas la proporción supera seis de cada diez.
Los resultados muestran que mejorar las condiciones de la vivienda puede ser también una forma de crear mejores oportunidades para el negocio.
Mejorar por etapas
Delmira ha equipado su casa-taller poco a poco. Compró su primer horno con el pago de un trabajo; cuando terminó su vida útil, adquirió otro. La batidora y un clavijero llegaron como capital semilla. La vivienda, además, todavía la están pagando.
“Empezamos de lo más poquito, porque solo el hecho de tener un molde, un rodillo, una lata, todo eso es un costo”, dice.
Así invierten muchas familias empresarias. El 31.6 % de las MYPE realizó construcciones por etapas en los últimos cinco años, proporción que sube a 43.0 % entre quienes usan la vivienda para trabajar. No sustituyen una casa por otra: reparan, amplían y adaptan la que tienen conforme disponen de recursos.
El crédito que no se solicitó
En los últimos cinco años, el 21.5 % de las MYPE solicitó crédito para vivienda o terreno. Pero el 38.1 % necesitó financiamiento para comprar, construir, ampliar o mejorar su vivienda y decidió no pedirlo: alrededor de 344,000 negocios.
¿Por qué no solicitaron el crédito? La razón más frecuente fue pensar que el banco o la institución financiera les diría que no. Casi uno de cada tres empresarios tenía esa percepción. Otros no solicitaron financiamiento porque consideraban difíciles los requisitos o no sabían cómo cumplirlos. En cambio, las tasas de interés y la falta de garantías fueron mencionadas con menor frecuencia. Esto muestra que, además de ofrecer crédito, es importante facilitar el acceso a la información y ayudar a los empresarios a conocer sus posibilidades reales de obtener financiamiento.
Del comedor al local
Delmira aspira a contar con un local propio. Ya cotizó alquileres y los encontró caros. A corto plazo, espera ofrecer sus productos en el negocio que su hermana tiene a orilla de calle, en la misma colonia. Ya cuenta con un exhibidor para mantenerlos calientes y busca espacios en ferias.
El caso de Delicias Chikuqui reúne varias de las dimensiones que describe el informe. La vivienda le permitió iniciar con pocos recursos y sostener el negocio durante casi diez años. También le exigió reorganizar el hogar y ceder espacios de convivencia familiar, mientras el equipo y el área de trabajo crecían por etapas, conforme llegaban recursos o apoyos.
Su siguiente paso se apoya en el mismo entorno: el negocio de su hermana, en la misma colonia, le permitiría vender fuera de casa sin asumir el costo de un alquiler. La red familiar que acompañó el inicio del emprendimiento vuelve a ser parte de su crecimiento.
El estudio del Observatorio MYPE señala una oportunidad importante: cuando una familia utiliza su casa para vivir y también para trabajar, un crédito para mejorar esa vivienda puede servir para ambos propósitos. Por ejemplo, ampliar un espacio o acondicionar un área de trabajo puede mejorar la vida familiar y, al mismo tiempo, facilitar el crecimiento del negocio.
La historia de Delmira muestra cómo una vivienda puede ser el punto de partida de una empresa. Hoy continúa preparando pedidos desde su casa, mientras busca nuevas oportunidades para vender sus productos y acercarse a su meta de tener un local propio.